SK이노·에쓰오일, 전분기比 반등
GS칼텍스·HD현대오일 '뒷걸음질'
유가 반영 시차 따른 이익효과 주효
재고손익·가동률 회복 속도 등 변수
GS칼텍스·HD현대오일 '뒷걸음질'
유가 반영 시차 따른 이익효과 주효
재고손익·가동률 회복 속도 등 변수
|
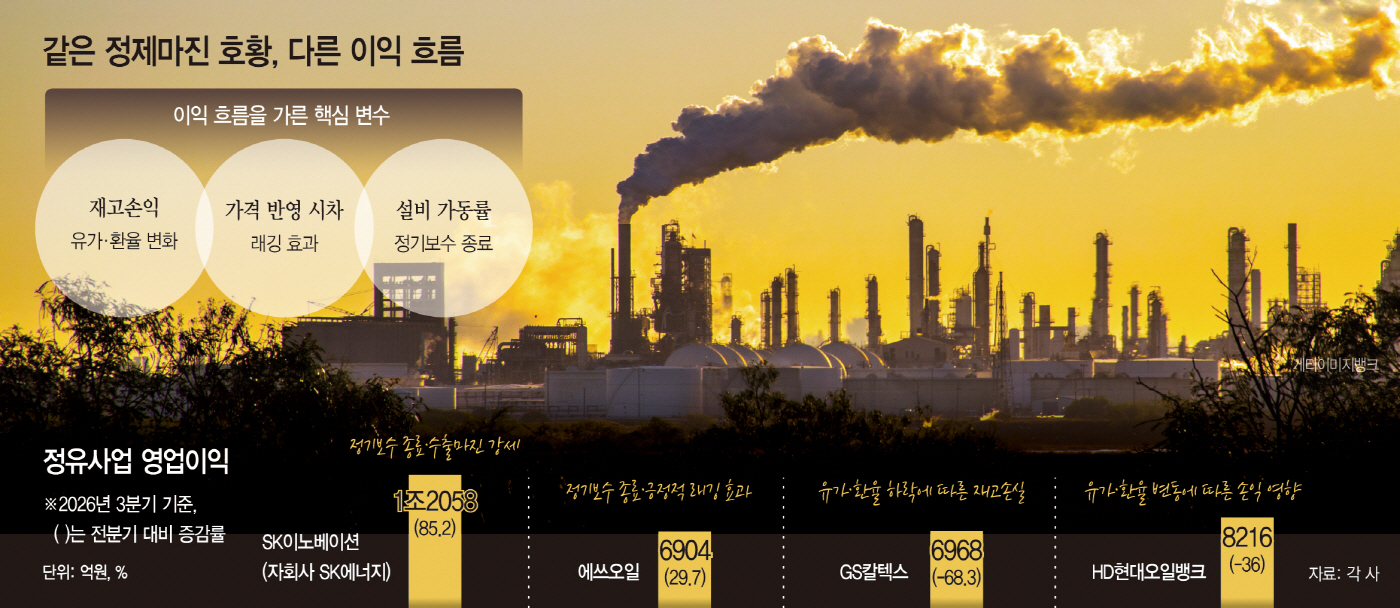
SK이노베이션과 에쓰오일은 정기보수 종료에 따른 생산 정상화와 수출마진 강세가 실적 개선을 뒷받침했다. GS칼텍스와 HD현대오일뱅크는 유가·환율 변화로 전분기보다 영업이익이 감소했다. 같은 호황을 누렸어도 실제 수익으로 연결되는 과정에는 차이가 있었다. 9일 각 사 실적자료에 따르면 SK이노베이션의 정유 자회사 SK에너지는 3분기 영업이익 1조2058억원을 기록했다. 전분기보다 85.2% 증가한 규모다. 에쓰오일 정유 부문도 5324억원에서 6904억원으로 29.7% 늘었다. GS칼텍스 정유 부문은 2조1993억원에서 6968억원으로 68.3% 감소했고, HD현대오일뱅크 정유 부문은 1조2833억원에서 8216억원으로 36% 줄었다.
GS칼텍스는 3분기 정유공장 가동률을 전분기 85%에서 96%로 높였지만 영업이익은 감소했다. 생산설비 가동이 확대됐음에도 국제유가와 환율 하락에 따른 재고 관련 손실이 수익성을 제약한 것이다. 업계에서는 GS칼텍스의 재고평가손실을 약 9642억원으로 추산한다. 재고평가 영향을 제외한 정제마진 효과는 약 1조7000억원으로 분석됐다. 발표된 실적만으로 정유사업의 수익 창출력이 그만큼 낮아졌다고 판단하기 어려운 이유다. 실제 정유 부문 영업이익은 전년 동기보다 183% 증가했다.
HD현대오일뱅크도 유가와 환율 변동이 실적에 부담으로 작용했다. 정유 매출은 전분기보다 증가했지만 영업이익률은 15.5%에서 9.1%로 낮아졌다. 다만 정유 부문 이익은 지난해 같은 기간보다 늘었다. 분기 간 이익 감소를 사업 경쟁력의 변화로 단정하기 어려운 배경이다. SK이노베이션과 에쓰오일은 정기보수 종료 이후 생산 여력이 회복된 점이 호재였다. 중동 정유설비의 가동 차질과 러시아의 경유 수출 제한으로 석유제품 공급이 빠듯해진 시기에 공장 운영이 정상화되면서 수출 수익성을 높일 수 있었다.
SK에너지는 수출마진 강세에 힘입어 영업이익이 전분기보다 5546억원 증가했다. 에쓰오일은 원유 처리량 회복에 유가 반영 시차에 따른 이익 효과가 더해졌다. 원유 매입과 제품 판매 사이의 시차가 수익성에 긍정적으로 작용한 것이다. 증권업계는 에쓰오일의 유가 반영 시차에 따른 긍정적 효과를 약 2680억원으로 분석했다. 환율 하락에 따른 부정적 영향은 약 2900억원이었지만 에쓰오일이 발표한 재고 관련 효과는 마이너스 294억원에 그쳤다. 정제마진 강세와 가동률 회복이 맞물리면서 증익으로 이어졌다. GS칼텍스와 에쓰오일 모두 환율 하락의 영향을 받았지만 이를 상쇄하는 요인의 크기와 성격에는 차이가 있었다.
이번 실적은 높은 정제마진이 반드시 같은 폭의 영업이익 증가로 이어지지는 않는다는 점을 보여준다. 생산 정상화와 수출마진 강세가 수익을 뒷받침한 곳이 있는 반면 재고 관련 손익이 실적을 크게 좌우한 회사도 있었다. 분기별 증감률만으로 정유사들의 사업 경쟁력을 평가하기 어려운 이유다. 향후 정유사들의 수익성에는 원유 가격과 환율, 조달비용 등이 주요 변수로 작용할 전망이다. 최근 원유 수송 운임이 상승하는 가운데 중동산 원유 공식판매가격(OSP)은 낮아지고 있다. 운임 부담을 도입가격 인하로 얼마나 상쇄할 수 있을지, 유가와 환율 변화가 재고손익에 어떻게 반영될지가 향후 실적의 관건이다.