4대銀 3분기 누적순익 전년比 4.2% 증가
KB 캄보디아·우리 베트남 등 의존 심화
현지 건전성 관리·수익원 다변화 필요
KB 캄보디아·우리 베트남 등 의존 심화
현지 건전성 관리·수익원 다변화 필요
|
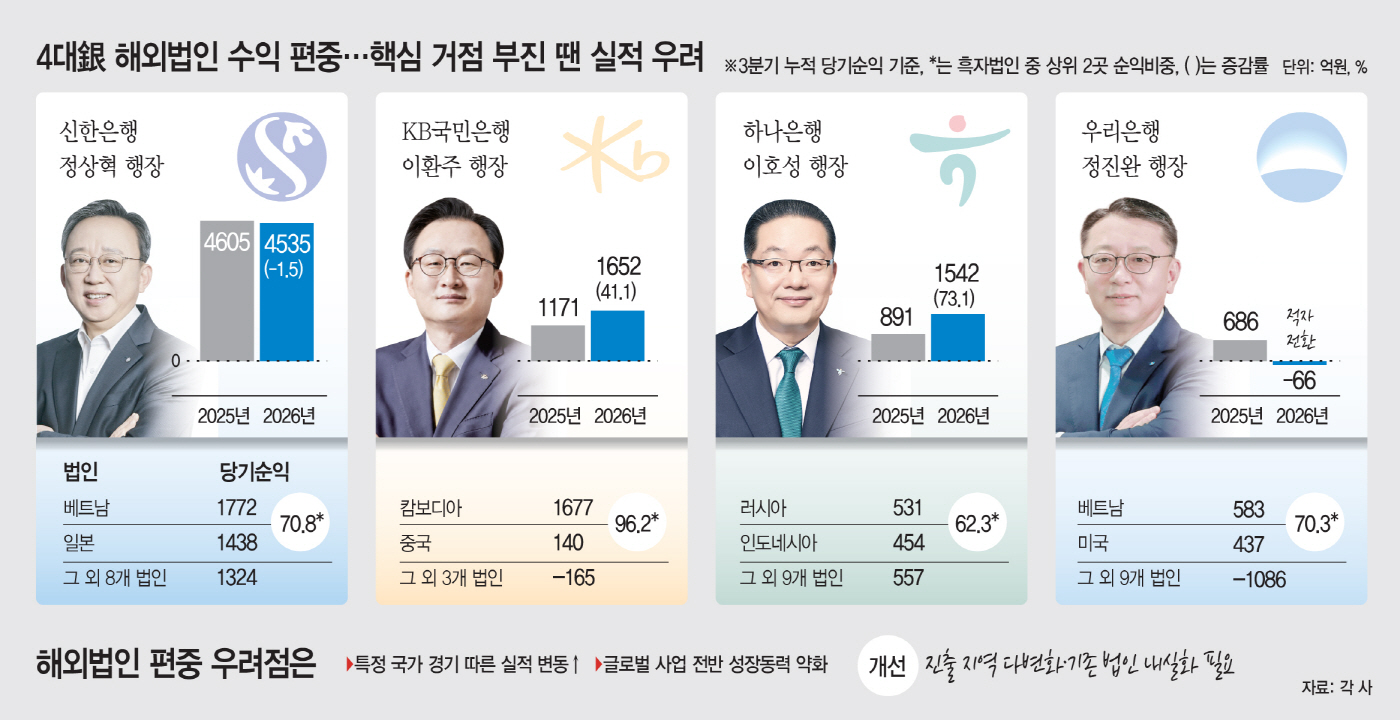
시중은행들의 해외법인 순익이 증가세를 보이고 있지만, 수익 상당 부분을 소수 핵심 거점에 의존하는 구조는 좀처럼 개선되지 않고 있다. KB국민은행은 캄보디아 법인 한 곳이 해외법인 순익의 90% 가까이 차지했고, 하나·우리은행도 작년보다 주요 해외법인에 대한 의존도가 높아진 것으로 나타났다. 글로벌 강자인 신한은행 역시 베트남과 일본 두 거점이 해외법인 순익의 70% 이상을 기록하는 등 수익 편중이 여전하다는 지적이다.
문제는 특정 해외법인에 대한 높은 수익 의존도가 현지 경기 둔화나 금융시장 불안이 발생할 경우 해외사업 전체의 실적 악화로 이어질 수 있다는 점이다. 특히 국내 은행들은 해외사업이 동남아시아 등 아시아 시장에 집중돼 있어 경기 침체와 현지 금융사 간 경쟁 심화에 취약하다는 우려가 나온다. 이에 소수 거점에만 의존하는 성장 전략에서 벗어나 기존 해외법인의 건전성과 수익성을 개선하고, 동시에 경기 흐름과 산업구조가 다른 신규 시장으로 진출해 리스크를 분산해야 한다는 목소리가 나온다.
17일 금융권에 따르면 KB국민·신한·하나·우리 등 4대 은행의 올해 3분기 누적 해외법인 순익은 7664억원으로, 전년 동기(7354억원)보다 4.2% 증가했다. 글로벌 부문서 선두를 달리는 신한은행이 4535억원으로 가장 많은 순익을 거뒀지만 작년 동기보다 1.5% 감소한 반면, KB국민은행과 하나은행은 각각 41.1%, 73.1% 증가한 1652억원과 1542억원의 실적을 기록했다. 우리은행은 66억원 순손실을 냈지만 상반기(-571억원)보다 적자 규모를 크게 줄이면서 실적 회복 발판을 마련했다.
하지만 세부적으로 보면 소수 법인이 해외사업 전체 순익을 떠받치는 구조가 뚜렷하게 나타났다. 특정 거점에 대한 의존도가 가장 높았던 곳은 KB국민은행이었다. 올해 3분기 캄보디아 법인 누적 순익은 1677억원을 기록했는데, 이는 국민은행의 전체 해외법인 순익을 넘어서는 수준이다. 흑자를 낸 해외법인 순익에서 캄보디아 법인이 차지하는 비중도 2024년 3분기 80.0%에서 올해 88.8%로 2년 연속 높아졌다.
반면 1조5000억원이 넘는 자금을 투입했던 인도네시아 법인은 적자가 확대되며 전체 글로벌 실적의 발목을 잡았다. 상반기 29억원이던 누적 순손실이 3분기 들어 237억원으로 불어난 탓이다. 작년 현지 회계 기준으로 첫 흑자를 달성하며 올해 실적 반등에 대한 기대를 높였지만, 인도네시아 금융시장 불안이 이어지면서 수익성 회복에 어려움이 크다는 설명이다.
하나은행과 우리은행은 작년보다 핵심법인 이익 의존도가 높아졌다. 하나은행은 전체 흑자법인 중 상위 두 곳의 순익 비중이 51.1%에서 62.3%로 상승했는데, 해외법인 11곳 가운데 6곳에서 작년보다 실적이 뒷걸음한 영향이 컸다. 우리은행도 베트남·미국 법인의 이익 비중이 같은 기간 62.3%에서 70.3%로 8.0%포인트 높아졌다. 중국 법인이 강도 높은 구조조정을 거치며 다시 흑자로 돌아섰지만, 작년 같은 기간 순익 100억원을 기록했던 캄보디아 법인이 올해 적자 전환하면서 전체 11개 해외법인 중 5곳이 적자에 빠진 상태다.
순익 1위 신한은행도 상황이 크게 다르지 않다. 베트남 법인의 순익이 지난해보다 감소했지만, 베트남·일본 두 핵심 법인이 전체 해외법인 순익에서 차지하는 비중은 여전히 70%를 웃돌고 있기 때문이다. 이에 신한은행 관계자는 "두 법인의 안정적인 수익 기반을 유지하는 동시에, 다른 해외 거점에서도 현지화 전략을 강화하는 등 수익원 다변화 노력을 지속하고 있다"고 설명했다.
은행들은 이처럼 특정 지역에 의존하는 해외 부문 수익 구조가 선택과 집중에 따른 불가피한 전략이란 입장이다. 하지만 특정 국가의 경기 둔화나 금융시장 불안이 발생할 경우, 해당 법인뿐 아니라 은행 글로벌 사업 전체의 실적 변동성을 키울 수 있다는 우려도 크다. 실제 우리은행은 지난 2024년 순익 2위였던 인도네시아 법인서 지난해 발생한 금융사고 피해로 전체 해외법인 실적도 뒷걸음했고, 하나은행도 2022년 중국 법인이 대규모 적자를 기록하면서 전체 해외법인 순익이 전년 대비 10분의 1 수준으로 급감한 바 있다.
전문가들은 해외사업의 수익 편중에 따른 위험을 경계하고, 기존 해외법인의 건전성과 수익성을 높이는 동시에 위험 분산 효과를 기대할 수 있는 시장으로 영역을 넓혀야 한다고 강조한다. 서지용 상명대 경영학부 교수는 "부실 정리와 수익원 확대를 추진하면서, 기존 거점과 경기·산업구조가 다른 곳을 중심으로 단계적인 진출을 고려해야 한다"고 설명했다. 이민환 인하대 파이낸스경영학과 교수는 "위험 분산을 위해 진출 시장을 다변화할 필요가 있지만 국내 은행들에겐 당장 현실적으로 쉽지 않은 선택"이라면서도 "현지에서 일정 수준의 영업망을 갖춘 금융회사를 인수·합병하는 것도 하나의 방법"이라고 말했다.