KB금융, 3분기 누적 순익 5조7921억
비은행 이익 기여 40%… 경쟁사 압도
이재근 회장 내정자 글로벌 경쟁력 과제
비은행 이익 기여 40%… 경쟁사 압도
이재근 회장 내정자 글로벌 경쟁력 과제
|
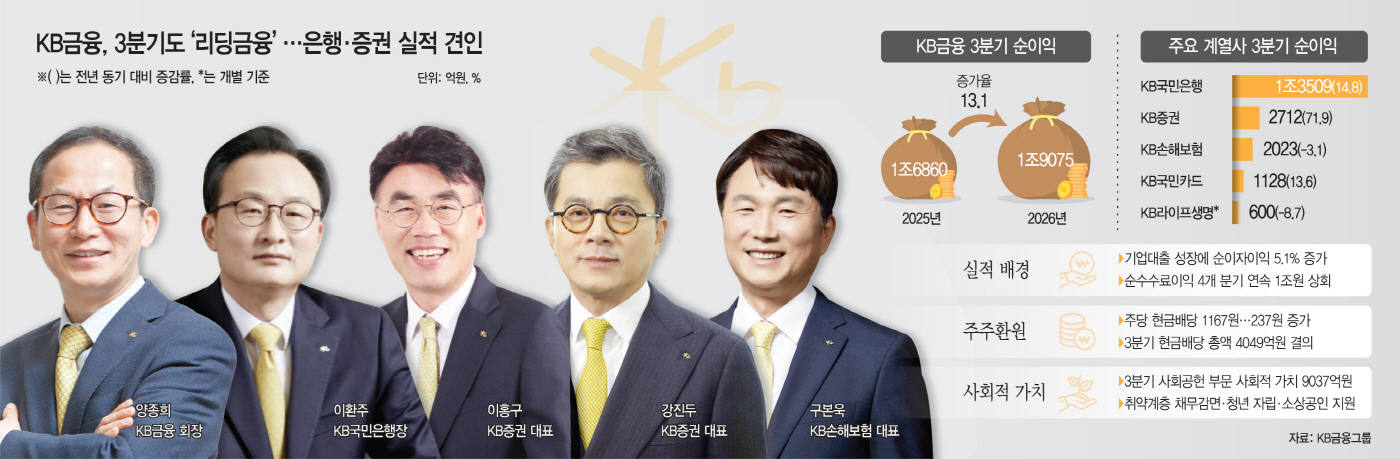
양종희 회장이 이끄는 KB금융그룹이 3분기에도 리딩금융그룹 위상을 굳건히 지켰다. 양 회장이 임기 내내 강조해 온 은행과 비은행 부문 균형 성장을 토대로 시장 컨센서스를 웃도는 실적으로 내놓은 결과다.
양 회장이 임기 마지막까지 우수한 실적을 거둔 만큼, 후임자인 이재근 회장 내정자 역시 KB금융의 펀더멘털 강화와 높은 수익성을 이어갈 수 있는 성장전략을 제시해야 하는 과제를 안게 됐다.
또 KB금융은 연말 임기만료를 앞둔 이환주 국민은행장을 비롯해 10개 자회사 CEO 선임 절차에 착수했는데, 3분기 호실적을 기록한 CEO들은 연임 기대감 역시 높일 수 있을 것으로 보인다.
KB금융은 올해 3분기 누적 당기순이익으로 5조7921억원을 거뒀다고 29일 공시했다. 이는 지난해 같은 기간보다 13% 넘게 성장한 수치이자, 경쟁사인 신한금융그룹의 순익(5조274억원)을 8000억원 가까이 앞선 규모다. 3분기 기준으로도 지난해 같은 기간 대비 13%가량 높은 1조9075억원을 기록했는데, 시장 컨센서스(1조8347억원)를 상회하는 실적이다.
이에 대해 KB금융 CFO 나상록 전무는 "증시 변동성 확대와 시장금리 상승 등 금융시장의 불확실성이 상존하는 상황에서도 은행·비은행 부문의 균형잡힌 이익 창출력을 바탕으로 차별화된 그룹 포트폴리오의 저력을 입증했다"고 설명했다.
KB금융 사령탑 양종희 회장의 임기는 다음달 20일 종료된다. 이번 3분기 실적이 양 회장 체제에서 마지막 성적표인데, 경쟁사를 압도하는 수익 기반으로 리딩금융 위상을 더욱 강화했다. 그룹의 핵심 이익기반인 이자이익과 순수수료이익 모두 성장세를 이어갔다. 3분기 기준 순이자이익은 지난해보다 5.1% 성장한 3조5070억원을 기록했고, 순수수료이익은 1조1266억원으로 두 자릿수 성장세를 나타냈다. KB금융 측은 이자이익 성장배경으로 NIM(순이자마진)이 유지되는 상황에서 기업여신 중심으로 대출 성장이 이뤄진 데다 조달비용 개선 노력이 더해진 결과라고 설명했다. 순수수료이익은 3분기에도 1조원을 훌쩍 넘었는데, 주식거래대금 감소로 자본시장 관련 수수료이익이 축소됐음에도 카드, 리스 등 그룹 주요 수수료 수익이 고르게 성장했기 때문이다.
특히 KB금융은 비은행 자회사들의 이익 기여도가 경쟁사를 압도한다. 그룹 맏형인 은행 역시 높은 수익 성장세로 그룹 호실적을 견인했다. KB국민은행은 3분기에 전년 동기 대비 14.8% 성장한 1조3509억원의 순익을 거뒀고, 누적 기준으로도 6.3% 증가한 3조5763억원의 순익을 기록했다.
비은행 자회사 중 KB증권은 3분기 누적 기준 1조675억원의 순익을 기록해 지난해보다 114.9% 급성장했고, KB손해보험도 6811억원의 누적 순이익을 기록했다. KB국민카드와 KB라이프생명, KB캐피탈, KB자산운용도 각각 3317억원과 2106억원, 2028억원, 1053억원의 누적 순익을 나타냈다.
이에 그룹 실적에서 비은행 자회사들의 이익 기여도는 40%를 넘었다. 지난해 같은 기간은 37% 수준이었는데, 양 회장의 비은행 경쟁력 강화 노력으로 인해 증권과 보험, 카드 등 비은행 자회사들의 수익 경쟁력이 더욱 탄탄해진 모습이다.
다만 3분기만 놓고 봤을 때 비은행 자회사 중 손보와 라이프생명, 자산운용, 캐피탈, 부동산신탁 등이 지난해보다 실적이 나빠졌다. 특히 금리와 환율 변동성 확대 등 보험 경영환경 악화로 KB손해보험과 KB라이프생명은 3분기 누적 기준 실적도 부진했다.
KB금융은 다음달 큰 변화를 앞두고 있다. 이재근 회장 내정자가 양 회장에게서 바통을 넘겨 받아 그룹 사령탑에 오른다. 양 회장이 은행-비은행 수익 포트폴리오를 다져 리딩금융 기반을 탄탄히 다져온 만큼, 이 내정자는 KB금융의 지속성장을 이어갈 수 있는 성장전략과 함께 그룹 만년 과제인 글로벌 경쟁력 강화에 보다 집중해야 하는 상황이다.
아울러 KB금융은 지난달부터 연말 임기가 만료되는 11개 자회사 CEO 선임 절차에 착수했다. 다음달이면 연임과 교체 대상이 어느정도 윤곽을 나타낼 것으로 관측되는 만큼, 이번 3분기 성적표가 중요한 요소가 될 것으로 보인다.