|
|
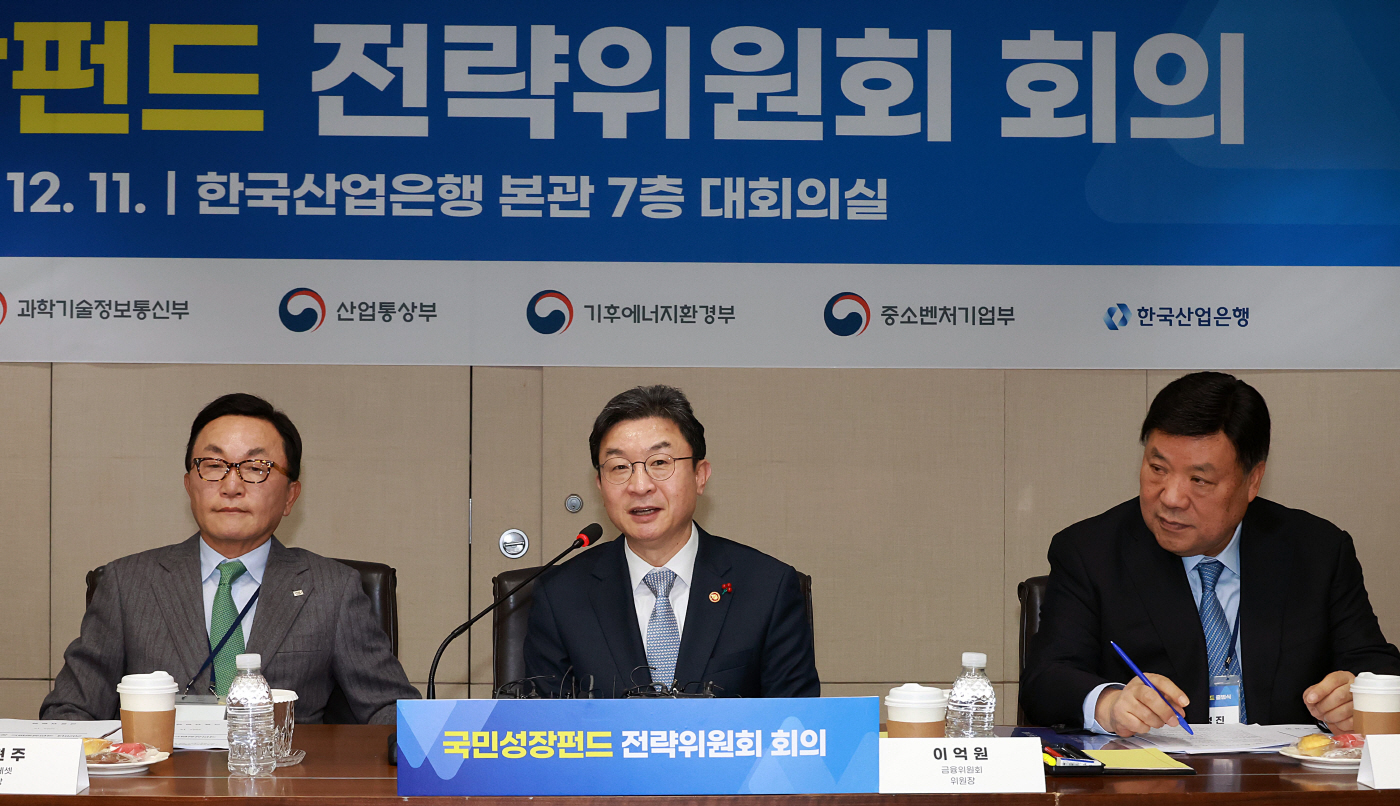
국민성장펀드가 기금운용심의회 자체 승인에만 의존하는 점을 짚어낸 예정처의 비판은 전적으로 옳다. 심의회 결과로 도출된 승인 실적은 한국산업은행 제출 자료를 토대로 심의회가 결정한 수치에 불과하다. 심의위원들이 테이블에 둘러앉아 결재 서류에 도장을 찍으면, 정책자금이 실제 현장에 흘러가 어떤 결실을 맺었는지와 무관하게 목표 달성으로 포장된다. 사실상 셀프 승인액을 최종 성적표로 삼았다.
단일 지표 체계가 현실을 반영하지 못하는 이유는 국민성장펀드의 사업 구조에 있다. 국민성장펀드는 자본시장법상 펀드(집합투자기구)가 아니다. 지분투자와 펀드, 인프라 투·융자, 저리대출 등 집행 방식과 리스크, 회수 기간이 제각각인 금융 수단들이 한 바구니에 담긴 종합 프로젝트다. 회수율과 상환 관리가 중요한 저리대출과 장기 밸류업 및 기술 상용화가 성패를 가르는 지분투자는 정책적 성격과 기대 효과가 다를 수밖에 없다.
그렇다면 관료 사회는 왜 복잡한 정책 평가를 손쉬운 지표로 갈음했나. 국민성장펀드의 주요 목적인 첨단전략산업 투자는 기술 사이클이 길고 손실 리스크가 크다. 금융위 등 주무부처는 매년 국정감사와 예산 심사에서 가시화한 실적을 증명해야 하는 압박을 받는다. 결국 장기적인 산업 효과를 입증하기보다 단기적인 수치 증명이 용이한 승인액을 앞세운 것이다.
성과 목표치 설정에서도 행정 편의주의가 엿보인다. 정부는 국민성장펀드의 운용 규모를 총 200조원, 연간 40조원 이상 확대하겠다는 계획을 세웠다. 하지만 내년 성과목표는 전년도와 동일한 30조원으로 동결됐다. 2026년 9월 말 기준 승인 실적은 18조9000억 원으로 목표 대비 달성도가 63% 수준이다. 집행 계획의 밀도를 끌어올려야 할 시점이지만, 확대 계획조차 지표에 반영하지 않은 채 전년도 수치를 답습했다.
정책금융의 성패는 승인액의 규모가 아닌 그 돈이 유인해 낸 모험자본과 기술로 갈릴 것이다. 하지만 지금의 단일 지표 체계는 펀드가 모험자본의 마중물로 작동했는지, 아니면 손쉬운 대출 실적만 채웠는지 가려내지 못한다. 수백조원을 쏟아붓고도 무엇이 남았는지 입증 못하는 정책금융이라면 시장은 그 실적을 온전히 믿어줄까.