상환청구권 폐지로 은행권 신용위험 부담 확대
지난해 신규 공급한 외담대 47.8%에 상환청구권
이용 차주 97% 중소기업…자금조달 차질 우려
지난해 신규 공급한 외담대 47.8%에 상환청구권
이용 차주 97% 중소기업…자금조달 차질 우려
|
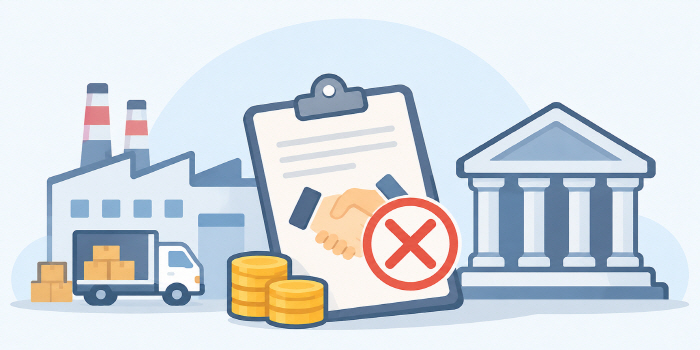
4일 금융권에 따르면 내년 1월부터 외담대 상환청구권이 원칙적으로 폐지된다. 기존 상환청구권이 설정된 외담대도 내년 1월 이후 만기가 도래하거나 갱신할 때 해당 권리를 폐지하도록 할 방침이다.
외담대는 판매기업이 물품을 납품한 뒤 구매기업으로부터 받을 외상매출채권을 담보로 은행에서 자금을 미리 빌리는 대출이다. 주로 대금을 지급받기 전 필요한 자금을 확보하기 위한 수단으로 활용된다. 기존에는 상환청구권이 설정된 경우 구매기업이 판매기업에 대금을 지급하지 못해 대출을 상환하지 못하면 은행이 판매기업에 대출금 상환을 요구할 수 있었다. 상환청구권이 있는 구조에서는 구매기업의 부도가 판매기업으로까지 전이될 수 있어 폐지에 나선 것이다.
다만 상환청구권 폐지로 은행권의 건전성 관리 부담이 커질 수 있다는 점은 변수다. 외담대는 지급되지 않은 매출채권을 담보로 취급하는 만큼 위험 부담이 클 수밖에 없다. 이를 상환청구권을 통해 일정 부분 상쇄하고 있었지만, 제도 개편 이후에는 손실 부담을 직접적으로 떠안게 된다. 특히 중소기업을 중심으로 은행권의 연체율이 고점을 찍은 상황에서 상환청구권이 없어진 외담대를 기존과 같이 확대하기에는 무리가 있다는 분석이다.
상환청구권 폐지가 외담대 축소로 이어질 수 있다는 우려도 나온다. 외담대의 손실 위험이 커진 만큼 신용등급과 상환 능력에 대한 심사를 강화하는 등 위험 관리에 나설 수 있기 때문이다. 이 경우 신용도가 높지 않은 구매기업과 거래하는 판매기업은 물론, 상대적으로 신용도가 낮은 중소기업의 자금조달 여건도 악화될 수 있다. 중소기업의 연쇄 부실을 방지하기 위한 제도가 오히려 일부 기업의 금융 접근성을 떨어뜨릴 수 있다는 지적이 나오는 배경이다.
은행권 관계자는 "은행들이 연체율 등 전반적인 리스크 관리 부담이 커지고 있는 상황"이라며 "상환청구권이 폐지되면 은행이 부담해야 할 위험이 커지는 만큼 대출 심사를 강화하는 등 기존보다는 보수적으로 접근할 가능성이 높다"고 설명했다.
실제로 대부분의 외담대에는 상환청구권이 설정돼 있다. 금융위원회에 따르면 지난해 외담대 신규 취급액 56조3000억원 가운데 상환청구권이 설정된 금액은 26조9000억원으로 전체의 47.8%에 달했으며, 이용 차주의 97%는 중소기업이었다. 외담대가 운영자금 확보가 필요한 중소기업의 주요 자금조달 수단으로 활용돼 온 만큼, 상환청구권 폐지에 따른 은행권의 위험 관리 강화가 대출 공급 위축으로 이어질 가능성이 크다.
손재성 숭실대 회계학과 교수는 "지급되지 않은 외상매출채권을 담보로 대출을 취급할 수 있는 것은 상환청구권이 있기 때문"이라며 "상환청구권이 없으면 대출을 받는 판매기업의 신용도로만 대출을 심사할 수 있기 때문에 사실상 신용대출과 유사해지고, 취급 규모도 줄어들 수밖에 없다"고 말했다.